富士康股份“暴走”上会 一场工业互联网巨头的资本疾驰
3月8日,富士康工业互联网股份有限公司(下称“富士康股份”)将迎来发审委的“大考”。从2月1日递交招股说明书到3月8日上会,短短36天,这一速度刷新了A股 IPO 的历史纪录。市场用“暴走模式”来形容这场资本疾驰,并不为过。在闪电速度的背后,真正值得关注的是:富士康股份到底要以怎样的姿态登陆A股?它的“工业互联网”故事,以及招股书中若隐若现的“个人互联网服务”板块,将如何影响其估值与未来?
一、36天过会:速度背后的“特事特办”逻辑
富士康股份的IPO进程堪称“一路绿灯”。2月1日申报,2月9日预披露,2月22日反馈意见,3月8日上会——每一个环节都压缩到了极致。这种速度并非偶然。一方面,富士康股份作为全球最大电子代工企业的子公司,其合规性和财务规范性有较高起点;另一方面,监管层近年来明确表态支持“新经济”企业上市,富士康股份被视作“工业互联网”的代表,自然获得政策倾斜。
但“暴走”也引发市场担忧:如此短的审核周期,是否意味着问询深度被压缩?招股书中暴露的关联交易复杂、客户集中度高、毛利率偏低等问题,能否在发审会上得到充分廓清?速度与质量的平衡,将是市场持续观察的焦点。
二、工业互联网:富士康的“第二曲线”?
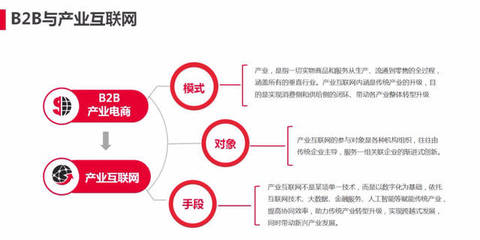
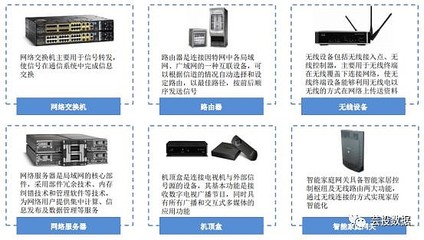
富士康股份在招股书中将自己定位为“工业互联网公司”,主营业务分为通信网络设备、云服务设备、精密工具和工业机器人三大板块。这一定位有意淡化“代工厂”色彩,强调其在智能制造和工业数据领域的积累。
从数据看,2017年富士康股份营业收入约3545亿元,净利润约162亿元,规模庞大但增速平稳。真正吸引资本市场的,是“工业互联网”带来的想象空间:通过连接设备、采集数据、优化生产流程,富士康希望从“制造”走向“智造”,并对外输出工业互联网解决方案。这一转型若成功,其估值逻辑将从传统的制造业PE切换为科技服务业的PS或市梦率。
不过,质疑同样存在。目前富士康股份的主要收入仍来自代工业务,工业互联网相关收入占比极低。故事很美,但兑现需要时间。
三、被忽略的角落:“个人互联网服务”是什么?
在招股书的业务描述中,有一块相对边缘却值得玩味的内容——“个人互联网服务”。这部分业务并非富士康股份的主体,而是其控股股东下属的其他业务板块,涉及智能家庭、移动健康、在线娱乐等面向消费者的服务。
"
如若转载,请注明出处:http://www.jifengfun.com/product/30.html
更新时间:2026-11-01 13:09:28